크리에이터(Creator)란 디지털 플랫폼을 기반으로 영상, 글, 이미지, 음성 등 자신만의 오리지널 콘텐츠를 직접 기획·제작하여 대중과 공유하고 부가가치를 창출하는 1인 미디어 창작자를 뜻합니다. 단순히 취미로 게시물을 올리는 수준을 넘어, 팬덤 커뮤니티와 독자적인 비즈니스 모델을 구축하는 독립적인 직업군이자 1인 기업으로 완전히 정착했습니다.
1. 크리에이터 뜻과 현대적 의미의 변화
크리에이터는 영어 'Create(창조하다)'에 '-or(사람)'이 붙은 단어로, 본래는 광범위한 분야의 창작자·제작자를 가리키는 일반 명사였습니다. 그러나 스마트폰의 대중화와 유튜브, 치지직, 인스타그램, 틱톡, 엑스(X), 네이버 블로그 등 소셜 미디어 플랫폼이 진화하면서 현대에는 '디지털 미디어 콘텐츠를 주도적으로 생산하는 사람'을 특정하는 전문 용어로 굳어졌습니다.
과거에는 거대 방송국이나 언론사, 음반사 같은 전통 미디어가 정보와 문화 생산을 독점했습니다. 하지만 디지털 도구의 발전과 생성형 AI 기술의 보급으로 개인도 기획부터 촬영, 편집, 유통까지 전 과정을 독자적으로 수행할 수 있게 되면서 크리에이터가 주도하는 크리에이터 이코노미(Creator Economy)가 독립된 경제 주체로 성장했습니다.
문화체육관광부와 한국콘텐츠진흥원 등 국가 공공기관에서는 크리에이터를 '1인 미디어 창작자'로 공식 정의하며, 정보통신기술(ICT) 기반의 플랫폼을 활용해 문화·교양·정보 콘텐츠를 스스로 제작·유통하는 핵심 미래 직업으로 분류하고 있습니다.
- 자율성: 기존 미디어의 편성표나 가이드라인에 얽매이지 않고 자신의 관심사와 전문성을 자유롭게 콘텐츠화합니다.
- 직접적 팬덤 소통: 댓글, 라이브 방송, 커뮤니티 게시판을 통해 시청자(구독자)와 양방향으로 실시간 교감합니다.
- 확장성: 1인 제작으로 출발하더라도 채널 성장에 따라 외주 편집자, 매니지먼트(MCN), 자체 브랜드(D2C)로 확장되는 1인 기업 형태를 띱니다.
2. 크리에이터 vs 인플루언서 vs 유튜버 차이점
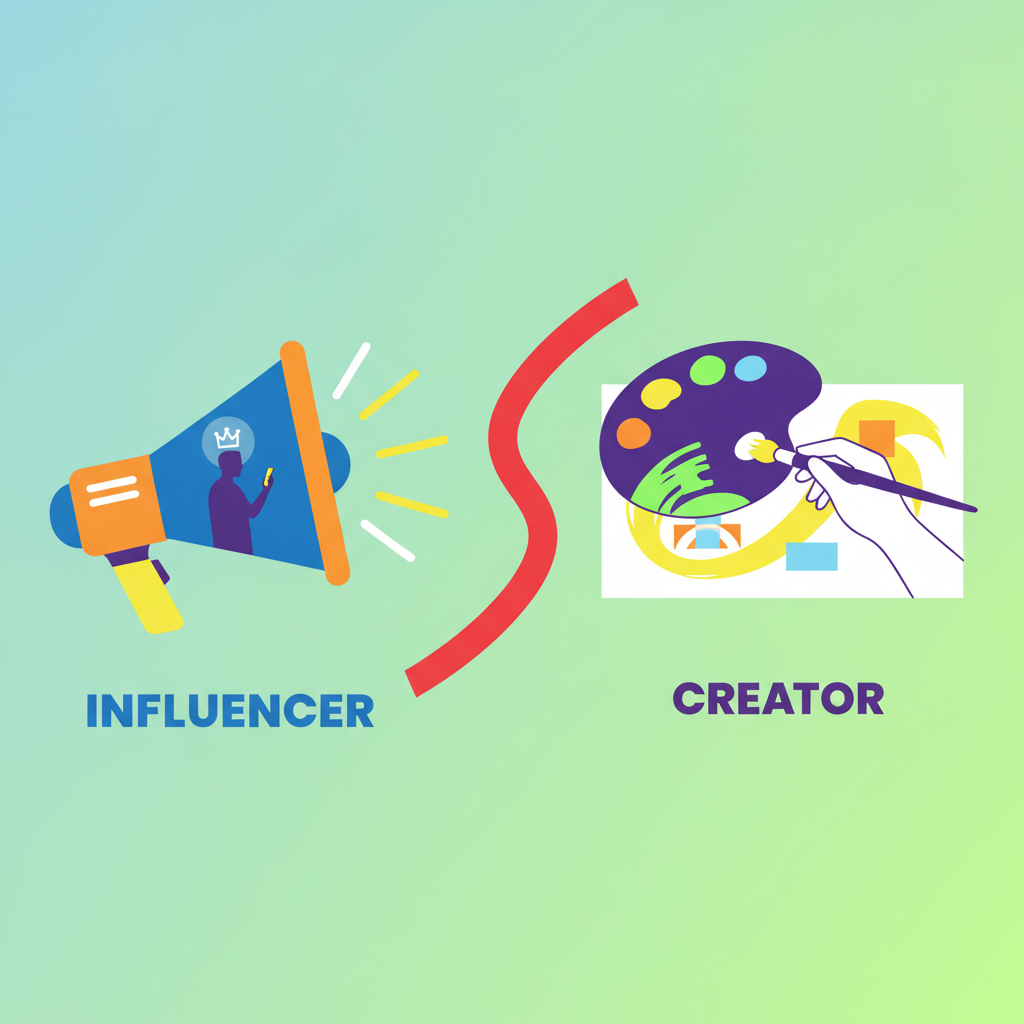
일상에서 크리에이터, 인플루언서, 유튜버는 비슷한 의미로 혼용되지만, 핵심적인 활동 동기와 가치 창출 방식에서 뚜렷한 차별점이 존재합니다.
| 구분 | 크리에이터 (Creator) | 인플루언서 (Influencer) | 유튜버 (YouTuber) |
|---|---|---|---|
| 핵심 정체성 | 콘텐츠 기획자 및 제작자 | 사회적 영향력 및 유행 선도자 | 유튜브 플랫폼 기반 영상 창작자 |
| 중심 가치 | 콘텐츠 자체의 독창성, 품질, 전문 지식 | 개인의 인지도, 라이프스타일, 대중적 매력 | 유튜브 플랫폼 알고리즘 및 조회수 최적화 |
| 주요 활동 무대 | 영상, 텍스트, 웹툰, 팟캐스트 전반 | 인스타그램, 틱톡, 패션/뷰티 SNS | 유튜브(YouTube) 동영상 및 쇼츠 |
| 주요 수익 모델 | 조회수 광고, 유료 멤버십, 지식 콘텐츠 판매 | 브랜드 협찬, 공동구매, 앰버서더 광고 | 애드센스 조회수 수익, 슈퍼챗 후원 |
유튜버는 유튜브라는 특정 플랫폼에 종속된 명칭이며, 인플루언서는 소비자의 구매나 행동에 미치는 '파급력'에 초점이 맞춰져 있습니다. 반면 크리에이터는 특정 플랫폼에 국한되지 않고 '어떤 가치 있는 저작물을 만들어내는가'라는 창작 행위 본질에 방점이 찍혀 있습니다.


3. 플랫폼별 주요 활동 유형과 콘텐츠 생태계
크리에이터는 다루는 미디어 형식과 전문 분야에 따라 다양한 영역에서 활동하고 있습니다.
- 영상 기반 크리에이터: 유튜브, 치지직(CHZZK), 숲(SOOP) 등에서 긴 호흡의 롱폼 다큐멘터리, 게임 라이브 스트리밍, 테크 리뷰, 교육 해설 등을 제작합니다.
- 숏폼 크리에이터: 틱톡, 유튜브 쇼츠, 인스타그램 릴스를 중심으로 1분 미만의 트렌드 챌린지, 상황극, 핵심 팁 영상을 고속으로 발행합니다.
- 텍스트 및 지식 크리에이터: 네이버 블로그, 브런치스토리, 유료 뉴스레터(스티비, 서브스택) 등을 통해 경제·재테크 분석, 전문 서평, IT 정보 등을 심도 있게 전달합니다.
- 음성 크리에이터: 팟캐스트(오디오클립, 팟빵)를 통해 오디오북, 수면 ASMR, 토크쇼 등 귀로 듣는 오디오 콘텐츠를 구축합니다.

4. 크리에이터의 다각화된 5대 수익 구조
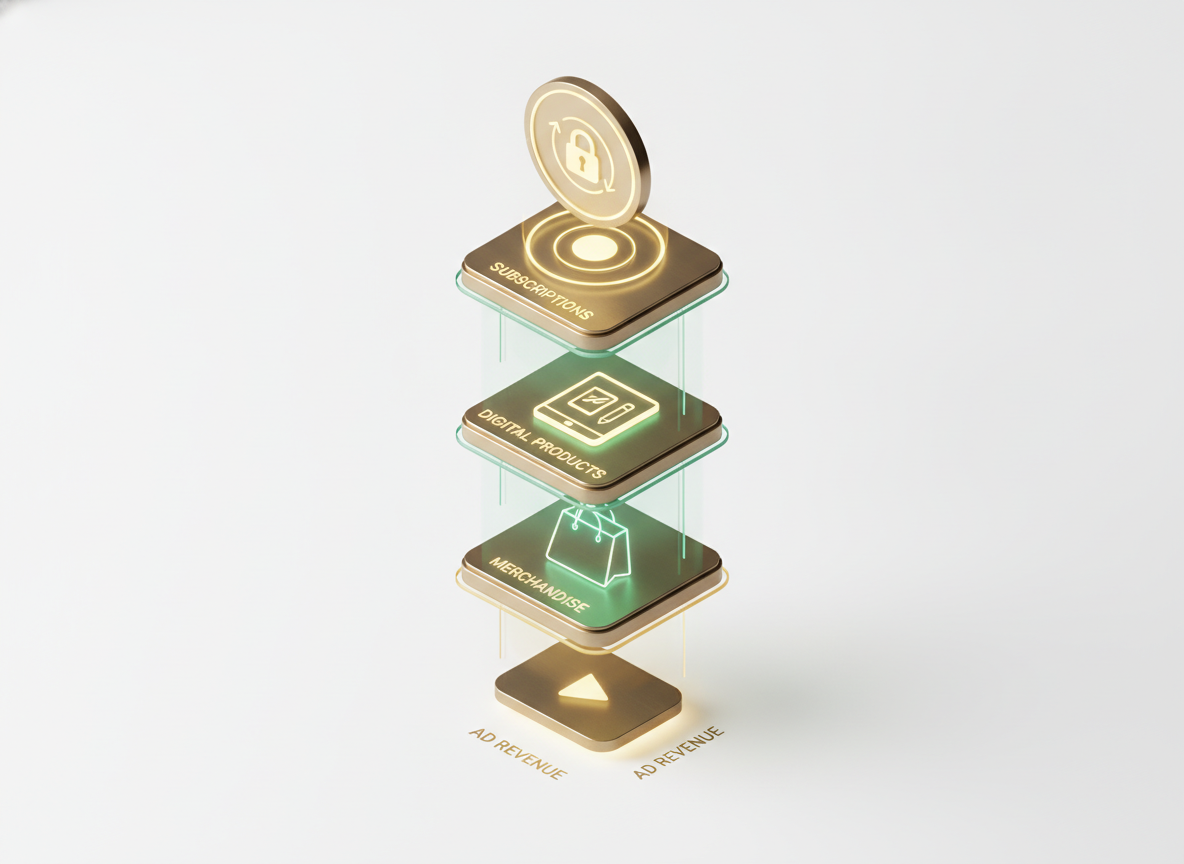
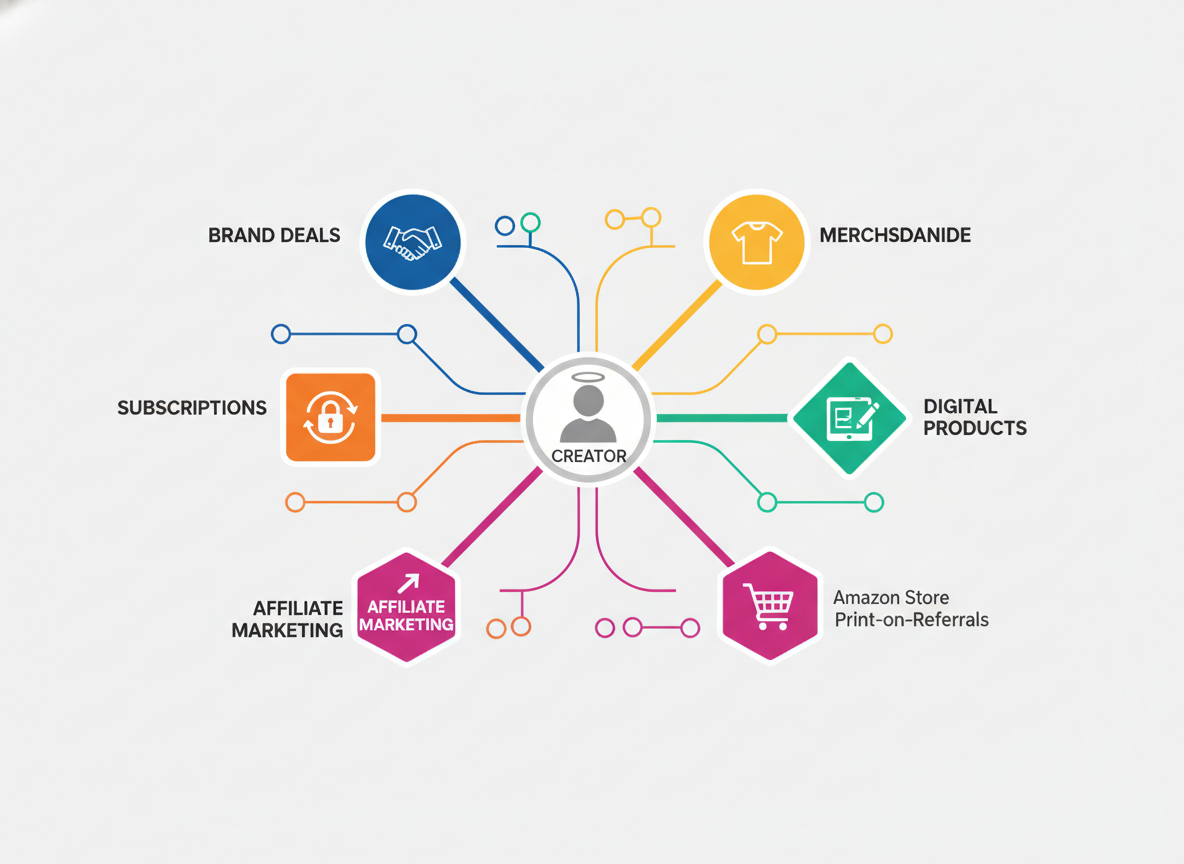
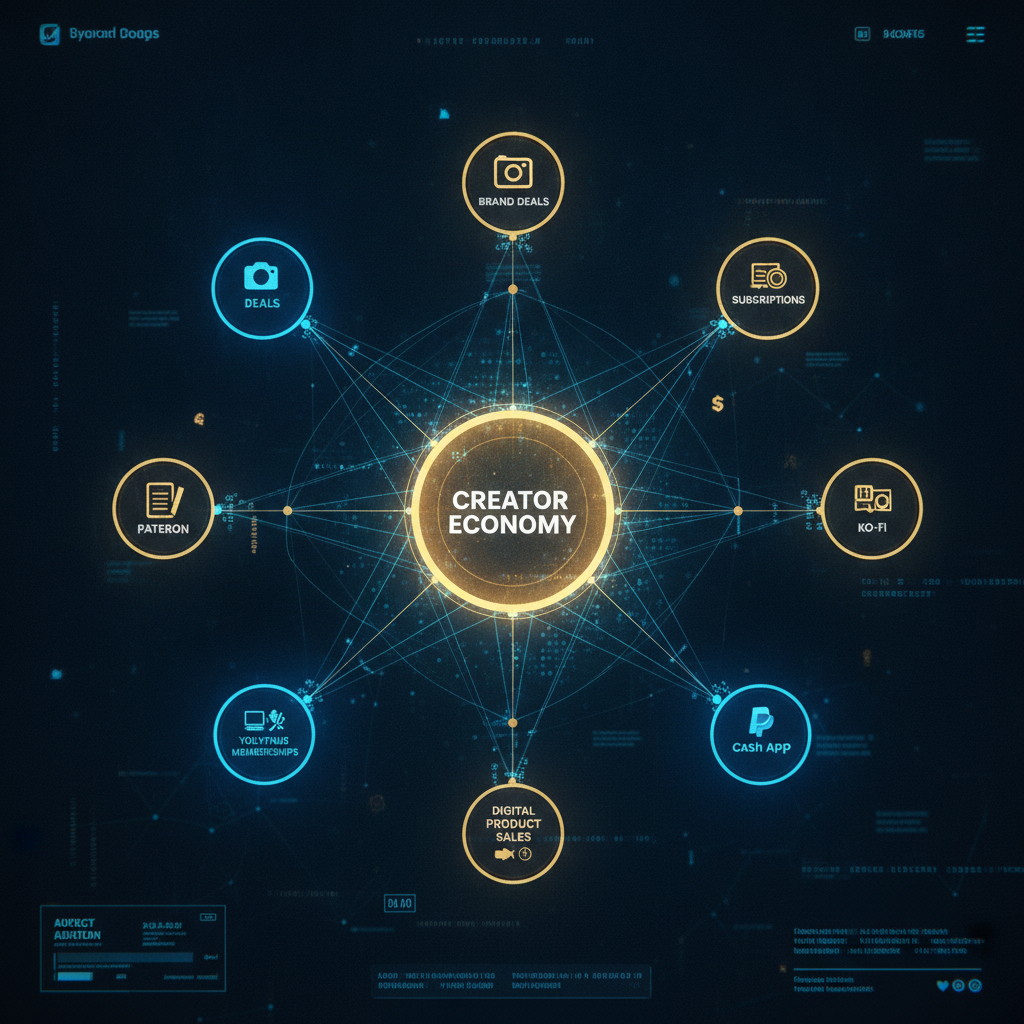
초기 크리에이터 생태계는 플랫폼이 배분하는 조회수 기반 광고비에 전적으로 의존했으나, 현대에는 팬덤과의 직접 연결을 통해 수익 모델이 다변화되었습니다.
- 플랫폼 광고 배분: 유튜브 파트너 프로그램(애드센스), 네이버 애드포스트 등 시청자가 광고를 시청했을 때 플랫폼과 창작자가 수익을 일정 비율로 분배하는 기초 수익원입니다.
- 브랜드 협찬 및 PPL (브랜디드 콘텐츠): 기업으로부터 제품이나 서비스를 제공받거나 고정 모델료를 받고 영상 또는 포스팅 내에 자연스럽게 제품을 소개해 주는 광고 계약입니다.
- 직접 팬 후원 및 유료 구독: 유튜브 슈퍼챗(Super Chat), 팬클럽 유료 멤버십, 패트리온(Patreon) 후원금 등 충성도 높은 구독자가 자발적으로 결제하는 직접 후원 모델입니다.
- 디지털 지식 콘텐츠 판매: 전자책(PDF), 온라인 VOD 강의(클래스101, 탈잉 등), 노션 템플릿 등 자신의 노하우를 패키징하여 무재고 디지털 자산으로 판매합니다.
- 자체 커머스 및 굿즈(D2C): 채널의 브랜드 파워를 살려 의류, 캐릭터 굿즈, 밀키트 등을 직접 기획하여 판매하는 사업 모델입니다.
5. 사업자등록 및 세무 신고 체크포인트 (940306 vs 921505)
크리에이터 활동으로 계속적·반복적인 소득이 발생하면 세법상 개인사업자로서 납세 의무가 발생합니다. 국세청은 시설과 인력 고용 유무에 따라 두 가지 전용 업종코드를 부여하고 있습니다.
| 구분 | 1인 미디어 콘텐츠 창작자 (940306) | 미디어 콘텐츠 창작업 (921505) |
|---|---|---|
| 사업자 유형 | 면세사업자 | 과세사업자 (일반과세/간이과세) |
| 필수 요건 | 별도의 스튜디오(물적 시설)와 유급 직원(인적 시설) 없이 혼자 제작 | 별도 작업실 임대, 방송용 스튜디오 보유 또는 편집자·직원 고용 |
| 부가가치세 | 면제 (매년 2월 사업장현황신고 진행) | 신고 의무 발생 (1월·7월 확정신고) |
| 매입세액 공제 | 불가 (카메라, PC 등 구매 부가세 환급 불가) | 가능 (방송 장비, 스튜디오 임대료 등 매입세액 공제·환급) |
| 해외 광고비 (외화) | 면세 적용 | 영세율(0%) 적용 (외환입금증명서 제출 시 부가세 환급 가능) |
별도 직원이 없고 집에서 혼자 시작하는 초기 크리에이터는 940306(면세) 코드가 간편하지만, 카메라·조명 등 고가 장비 구매가 많거나 사무실을 임차하고 외환 영세율 환급 및 창업 감면 혜택을 고려한다면 921505(과세) 코드로 등록하는 것이 세무 전략상 유리할 수 있습니다.

6. 자주 묻는 질문 (FAQ)
7. 출처 및 참고 사이트
본 포스팅의 1인 미디어 정의 및 세무 기준은 다음 공식 정부 부처와 공공기관의 공시 및 정책 안내서를 토대로 작성되었습니다.
- 국세청 1인 미디어 창작자 신종업종 세무 가이드 및 업종코드 기준
- 문화체육관광부 1인 미디어 창작자를 위한 저작권 가이드라인
- 한국콘텐츠진흥원(KOCCA) 대한민국 콘텐츠산업 동향 및 크리에이터 이코노미 연구 보고서