소부장 관련주는 제조업의 근간이 되는 소재, 부품, 장비 산업에 속한 기업군을 뜻합니다. 과거에는 일본 수출규제 대응 차원의 기술 자립화 중심 테마로 주목받았으나, 최근에는 인공지능(AI) 반도체, 고대역폭메모리(HBM), 첨단 패키징, 차세대 이차전지 등 고부가가치 기술을 선점한 글로벌 슈퍼 을(乙) 기업을 중심으로 시장의 평가가 완전히 재편되었습니다.
1. 소부장 산업의 정의와 패러다임 변화
소부장은 완제품을 만들기 위해 투입되는 기초 화학·금속 소재, 모듈형 부품, 가공 및 공정 장비를 포괄하는 개념입니다. 완제품 제조사의 설비투자(CAPEX) 주기와 직결되며, 기술 장벽이 높은 소부장 기업은 완제품 제조사보다 훨씬 높은 영업이익률을 기록하기도 합니다.
정부는 「소재·부품·장비산업 경쟁력강화를 위한 특별조치법」을 통해 핵심전략기술을 지정하고 장기 R&D 및 정책 펀드를 지원하고 있습니다. 단순 국산화를 넘어 글로벌 공급망을 주도하는 독점적 소부장 기업 육성이 정책의 핵심 축입니다.
최근 소부장 산업의 성장은 범용 제조업 가동률보다 AI 가속기 및 데이터센터 구축 수요에 크게 좌우됩니다. 단일 칩 성능 향상이 물리적 한계에 부딪히면서, 이종 칩을 수직·수평으로 연결하는 칩렛(Chiplet) 및 첨단 패키징 기술이 핵심 격전지로 떠올랐습니다.
2. 반도체 소부장: HBM 및 미세화 핵심 대장주
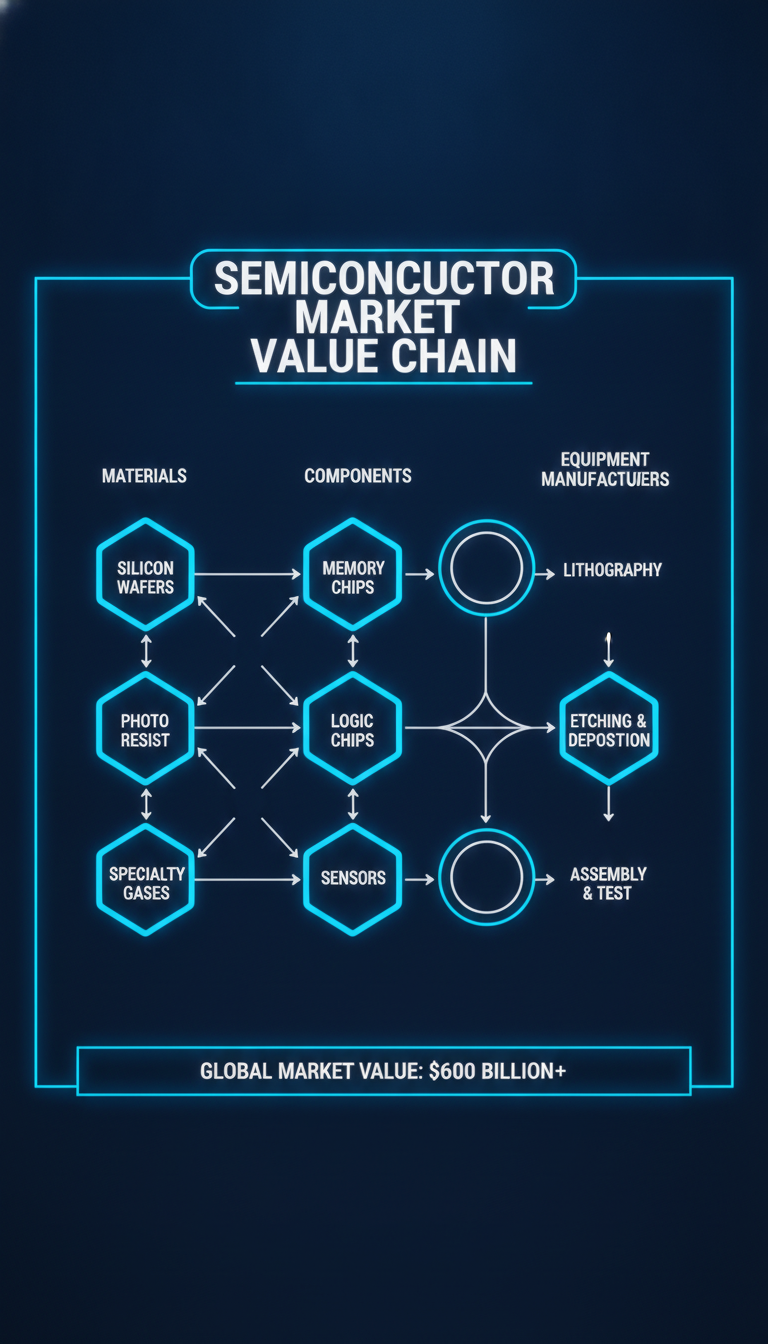
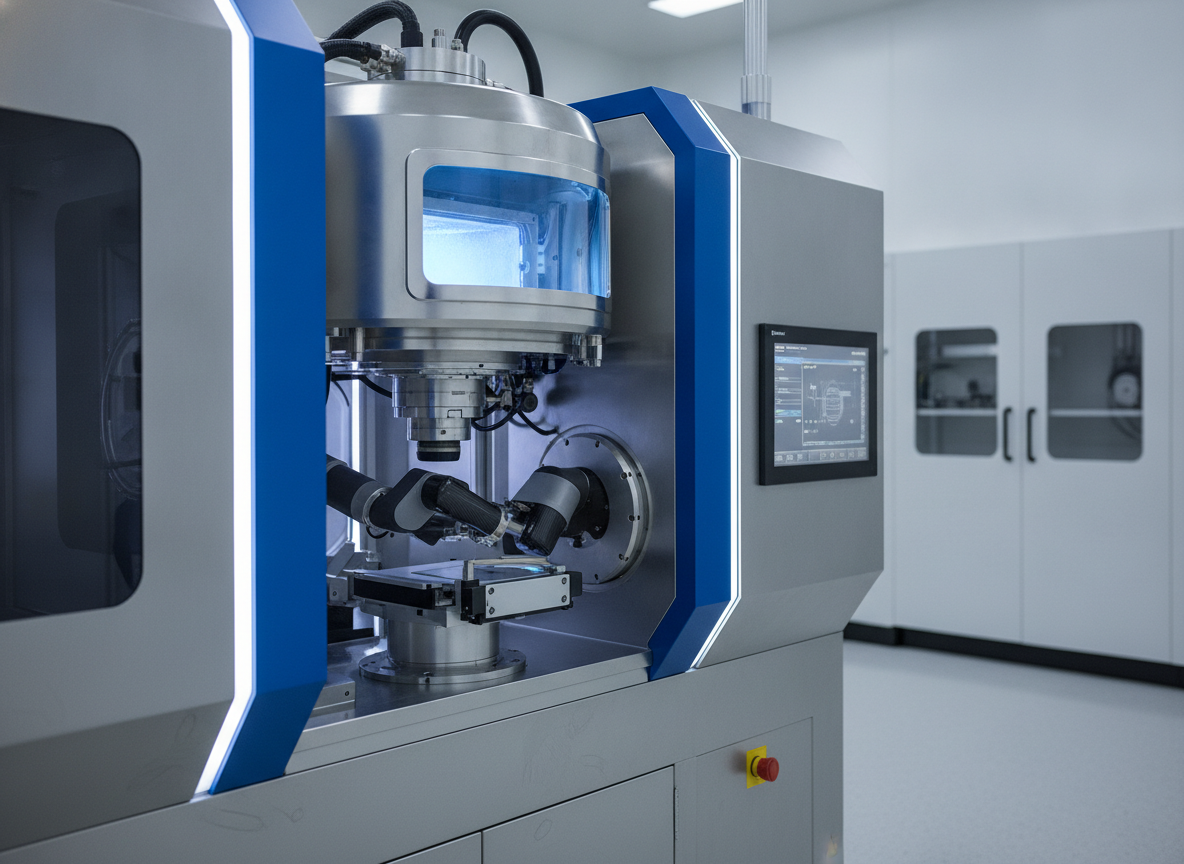
반도체 분야 소부장은 크게 웨이퍼 가공을 담당하는 전공정, 칩 적층 및 패키징·검사를 담당하는 후공정, 그리고 공정 전반에 소모되는 필수 소재로 나뉩니다.
전공정 및 미세화 장비
- HPSP: 고압수소 어닐링(High-Pressure Hydrogen Annealing) 장비를 세계에서 사실상 독점 공급하는 기업입니다. 선단 공정(sub-3nm) 및 첨단 메모리 공정에서 계면 결함을 개선하여 수율을 높이는 핵심 공정을 담당하며, 50% 안팎의 압도적인 영업이익률을 기록하고 있습니다.
- 주성엔지니어링: 차세대 미세공정에 필수적인 원자층증착(ALD) 기술을 보유하고 있으며, 메모리 및 파운드리용 증착 장비 국산화를 선도하고 있습니다.
- 원익IPS: 박막 형성을 위한 CVD(화학기상증착) 및 ALD 장비를 주력으로 하며, 국내 종합반도체기업(IDM)의 설비 증설 시 가장 직접적인 수혜를 받는 대표적인 전공정 장비 기업입니다.
후공정 및 HBM 어드밴스드 패키징
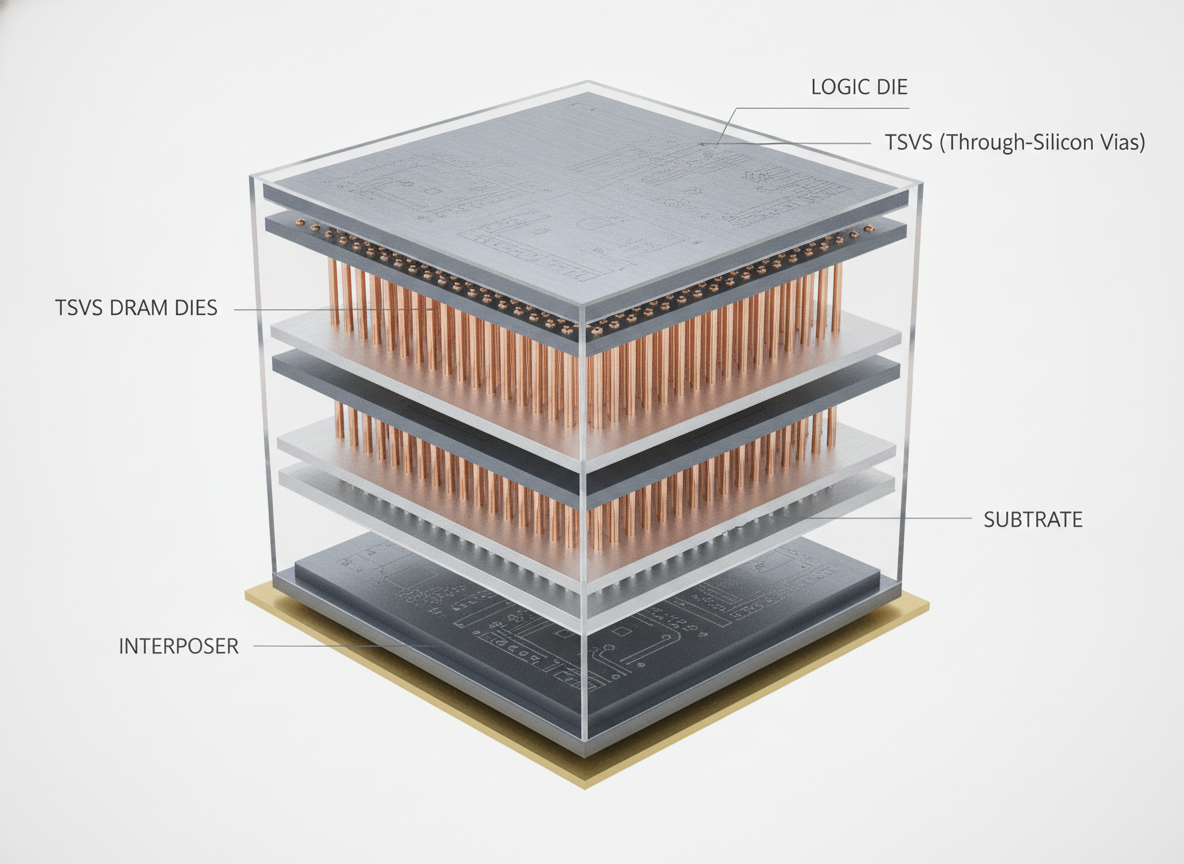
- 한미반도체: HBM 제조에서 DRAM 다이를 정밀하게 수직 적층하는 열압착 접합 장비인 'TC 본더(Dual TC Bonder)' 분야의 독보적인 선두 주자입니다. 글로벌 주요 메모리 기업에 핵심 장비를 납품하며 글로벌 시장 지배력을 유지하고 있습니다.
- 리노공업: 반도체 칩 불량 여부를 검사하는 소모성 부품인 리노핀(LEENO PIN)과 테스트 소켓(IC Test Socket)의 최강자입니다. 미세 핀 가공 기술력을 바탕으로 고사양 AP 및 AI 칩 테스트 수요 확대에 따른 안정적 실적 성장을 보입니다.
- ISC: AI 가속기 및 대용량 서버 칩 테스트에 널리 활용되는 러버(실리콘 고무) 소켓 전문 기업으로, 메모리와 비메모리 분야 전반의 테스트 소모품 수요 증가 수혜를 누리고 있습니다.
필수 공정 소재
- 솔브레인: 반도체 식각(Etching) 공정에 사용되는 초고순도 불산 및 특수 세정액, 전해액 등을 공급하는 대표적인 소재 기업입니다. 고객사의 가동률 회복과 비례하여 실적이 개선되는 특성을 지닙니다.
- 원익머트리얼즈: 반도체 박막 증착 및 식각 공정에 투입되는 특수가스 전문 제조사로, 메모리 및 비메모리 라인의 안정적인 공급망 역할을 수행합니다.
3. 이차전지 및 첨단 IT 소부장 밸류체인
이차전지 시장 역시 셀 제조사들의 차세대 폼팩터 도입과 전고체 배터리 연구개발 확대에 발맞추어 소부장 기업들의 기술 차별화가 진행 중입니다.
- 핵심 양극재·음극재: 포스코퓨처엠, 에코프로비엠 등 고성능 하이니켈 양극재 제조사와 실리콘 음극재 첨가제를 생산하는 대주전자재료 등이 기술 고도화를 주도하고 있습니다.
- 전해액 및 첨가제: 엔켐, 솔브레인 등은 고전압 및 배터리 수명 안정성을 높이기 위한 전해액과 기능성 첨가제를 제조하며 글로벌 생산 거점을 확대하고 있습니다.
- 배터리 공정 장비: 믹싱, 코팅, 롤프레싱, 조립, 화성(활성화) 공정에 이르는 장비사들이 국내외 셀 메이커의 북미 및 유럽 공장 증설에 맞춰 수주를 확보하고 있습니다.
4. 소재·부품·장비 주요 종목 밸류체인 비교
시장 점유율과 기술적 독점력을 바탕으로 주목받는 주요 소부장 기업들의 사업 영역은 다음과 같이 정리할 수 있습니다.
| 구분 | 종목명 | 핵심 제품 및 기술 | 주요 적용 분야 및 강점 |
|---|---|---|---|
| 후공정 장비 | 한미반도체 | 듀얼 TC 본더 (Dual TC Bonder) | HBM 칩 수직 적층 공정 글로벌 독점적 지위 |
| 전공정 장비 | HPSP | 고압수소 어닐링 장비 | 미세 선단 공정 계면 결함 개선 독점 장비 |
| 부품/소모품 | 리노공업 | 리노핀, 테스트 소켓 | 초미세 가공 기술, 고수익성 반도체 검사 소모품 |
| 부품/소모품 | ISC | 실리콘 러버 테스트 소켓 | AI 반도체 및 서버용 고사양 칩 테스트 수혜 |
| 전공정 장비 | 원익IPS | ALD, CVD 증착 장비 | 국내 주요 반도체 제조사 핵심 설비 파트너 |
| 공정 소재 | 솔브레인 | 초고순도 식각액, 세정액 | 고객사 생산 라인 가동률과 연동된 필수 소모재 |
5. 정부 정책 지원 및 실적 체크포인트
소부장 관련주에 접근할 때는 기술적 기대감과 더불어 수주 잔고의 실제 매출 인식 시점, 고객사 다변화 여부를 면밀히 확인해야 합니다.
- 단일 고객사 의존도: 특정 종합반도체사나 완성차 업체의 투자 집행 연기에 따라 실적 변동성이 크게 나타날 수 있으므로 글로벌 고객사 납품 이력을 갖추었는지 점검해야 합니다.
- 소모품 vs 일회성 장비: 공정 장비는 고객사의 신규 설비 증설 시점에 일시적으로 대규모 매출이 발생하는 반면, 테스트 핀이나 화학 소재는 웨이퍼 투입량과 가동률에 비례하여 지속적인 교체 수요가 발생하는 차이가 있습니다.
- 기술 세대교체 적응력: HBM 세대 전환(HBM3E에서 HBM4), 하이브리드 본딩 도입, 전고체 배터리 전환 등 공정 패러다임이 바뀔 때 기존 기술이 도태되지 않고 주도권을 유지할 수 있는지 기술 로드맵을 추적해야 합니다.

6. 자주 묻는 질문 (FAQ)
7. 출처 및 참고 사이트
본 포스팅의 산업 구조 및 기술 밸류체인은 다음 공식 기관의 정책 자료 및 공시 데이터를 바탕으로 작성되었습니다.
- 산업통상자원부 소재부품장비 경쟁력강화 정책자료
- 소부장넷(소재부품장비 종합포털) 정책 및 법령 안내
- 금융감독원 전자공시시스템(DART) 주요 기업 사업보고서 및 분기보고서