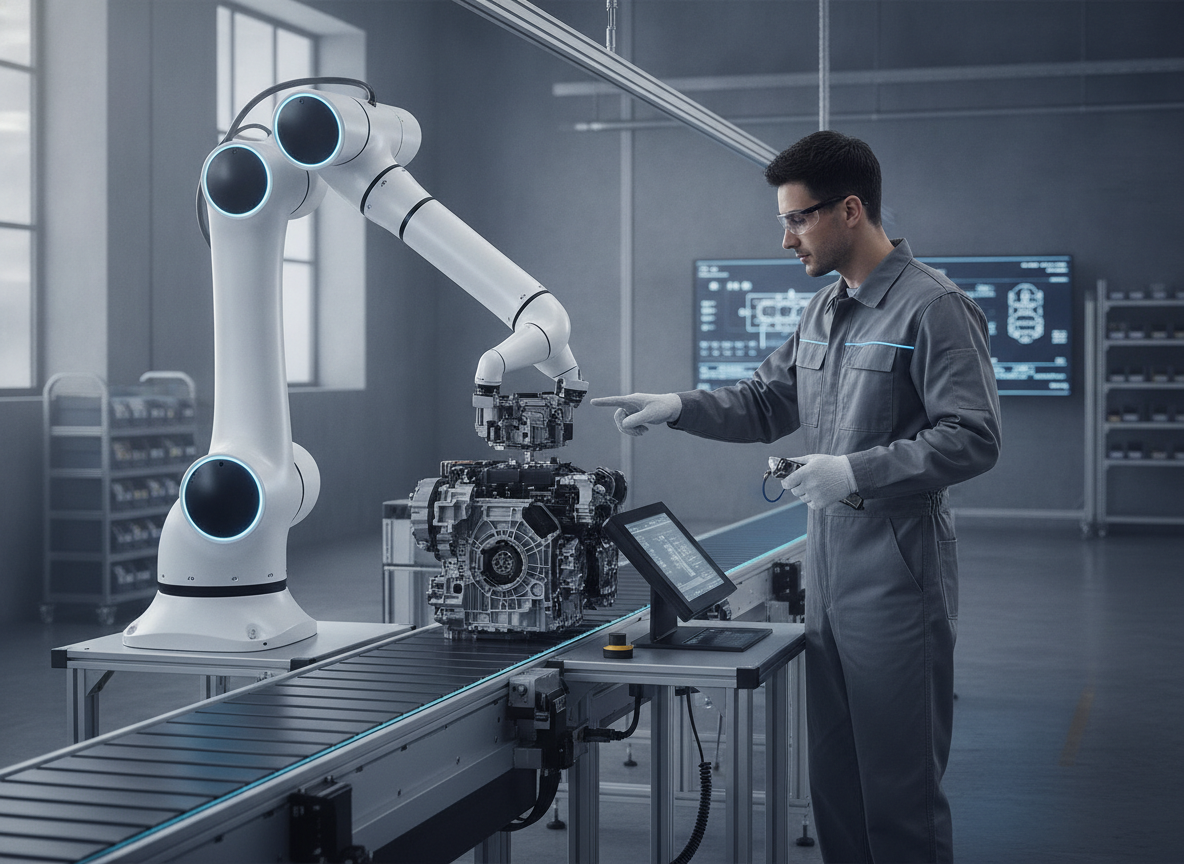
로봇 관련주란 공장 자동화에 쓰이는 전통 산업용 로봇부터 인간과 함께 작업하는 협동로봇, 자율주행 물류로봇(AMR), 인공지능(AI) 기반 휴머노이드, 그리고 이들의 관절과 두뇌를 이루는 핵심 부품(감속기, 서보모터, 제어기, 센서)을 제조·공급하는 기업들을 통칭합니다.
저출생 및 고령화에 따른 제조 현장의 인력 부족과 AI 모델의 물리적 접목(피지컬 AI)이 본격화되면서, 로봇 관련주는 단순한 테마주 영역을 넘어 국가 핵심 첨단전략산업 및 제조업 밸류체인의 중심으로 재편되고 있습니다.
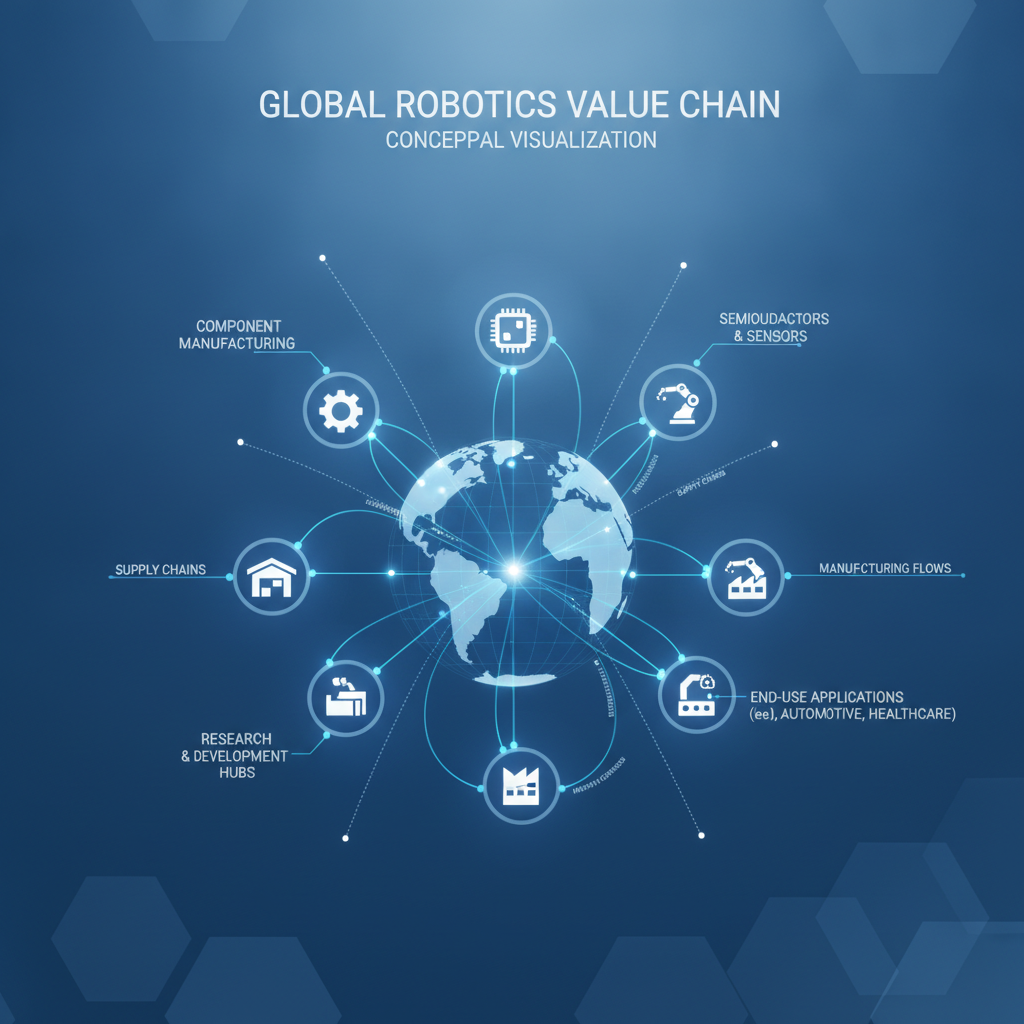
1. 로봇 산업 밸류체인과 원가 구조 분석
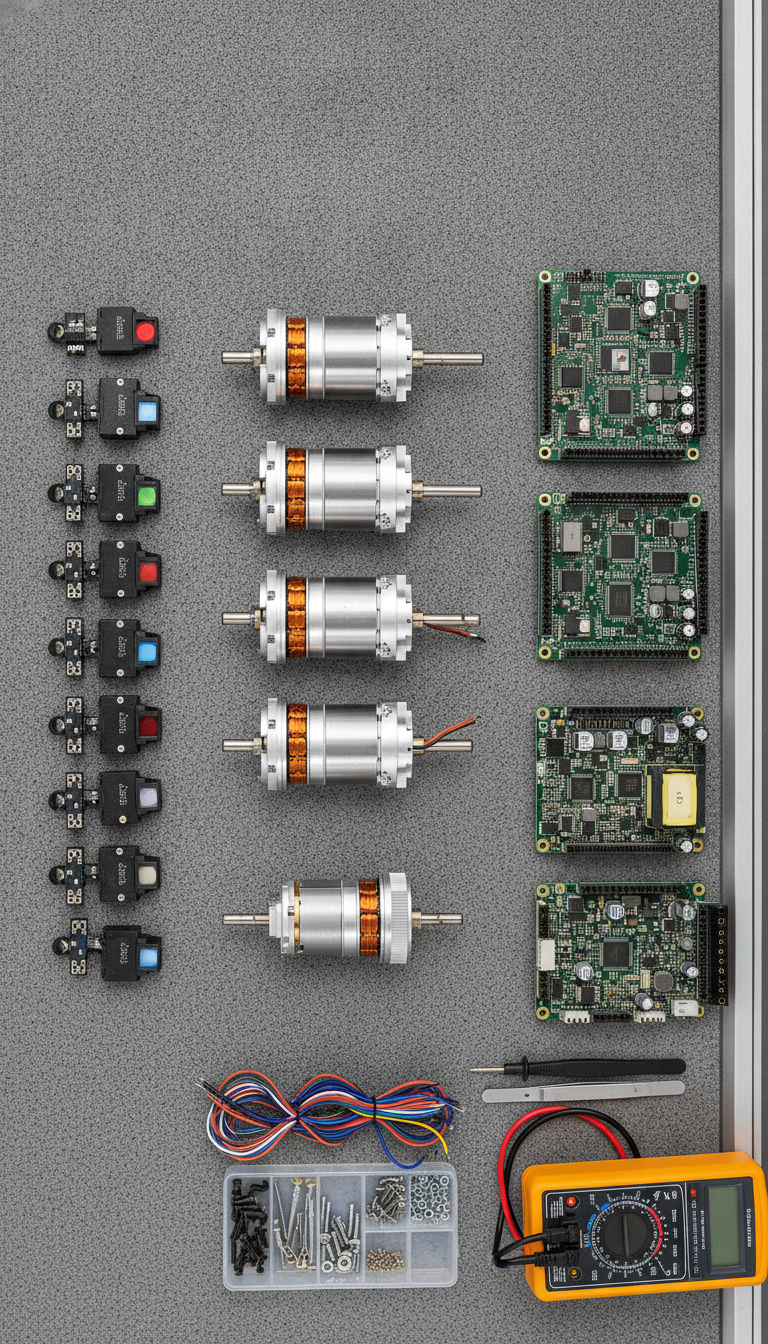
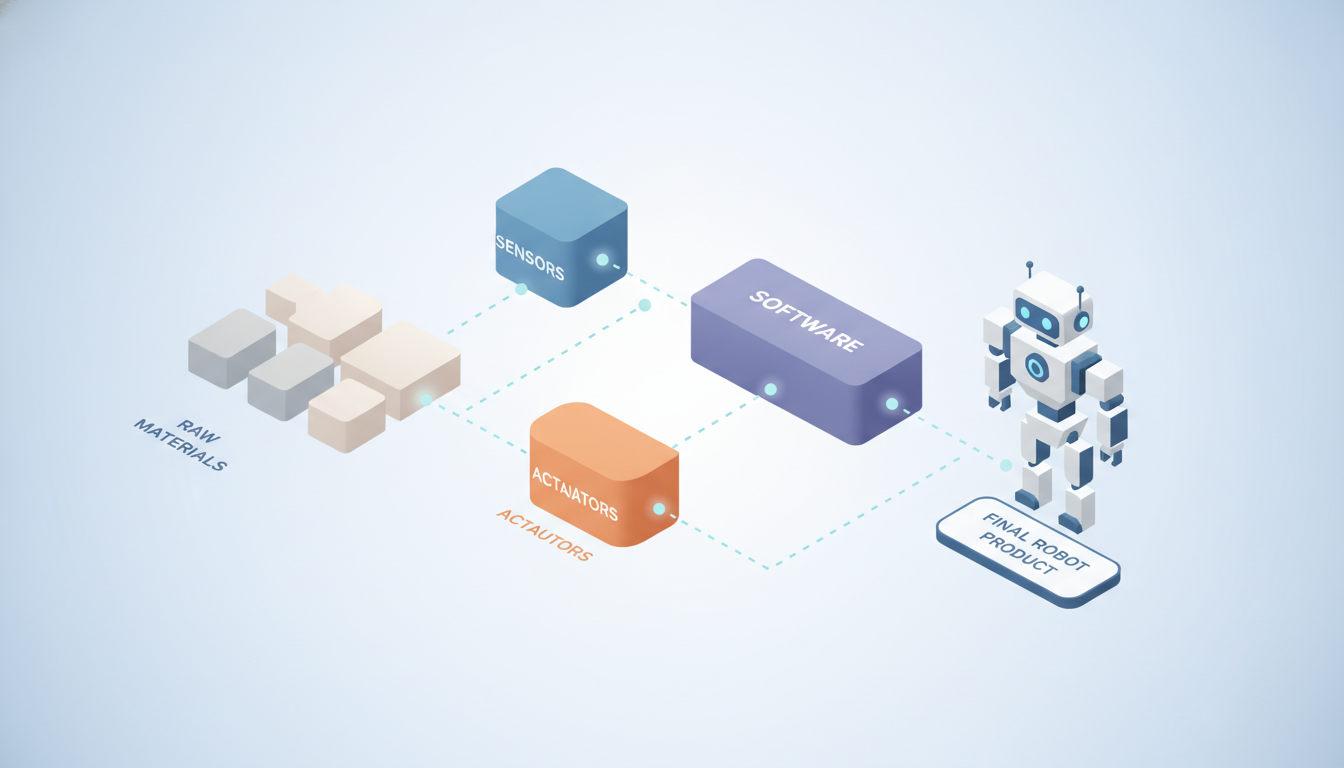
로봇 하드웨어의 생산 원가 구조를 들여다보면 특정 부품주가 시장에서 높은 멀티플(가치 평가)을 받는 이유를 명확히 이해할 수 있습니다. 로봇 제조 원가에서 가장 큰 비중을 차지하는 것은 구동계 부품입니다.
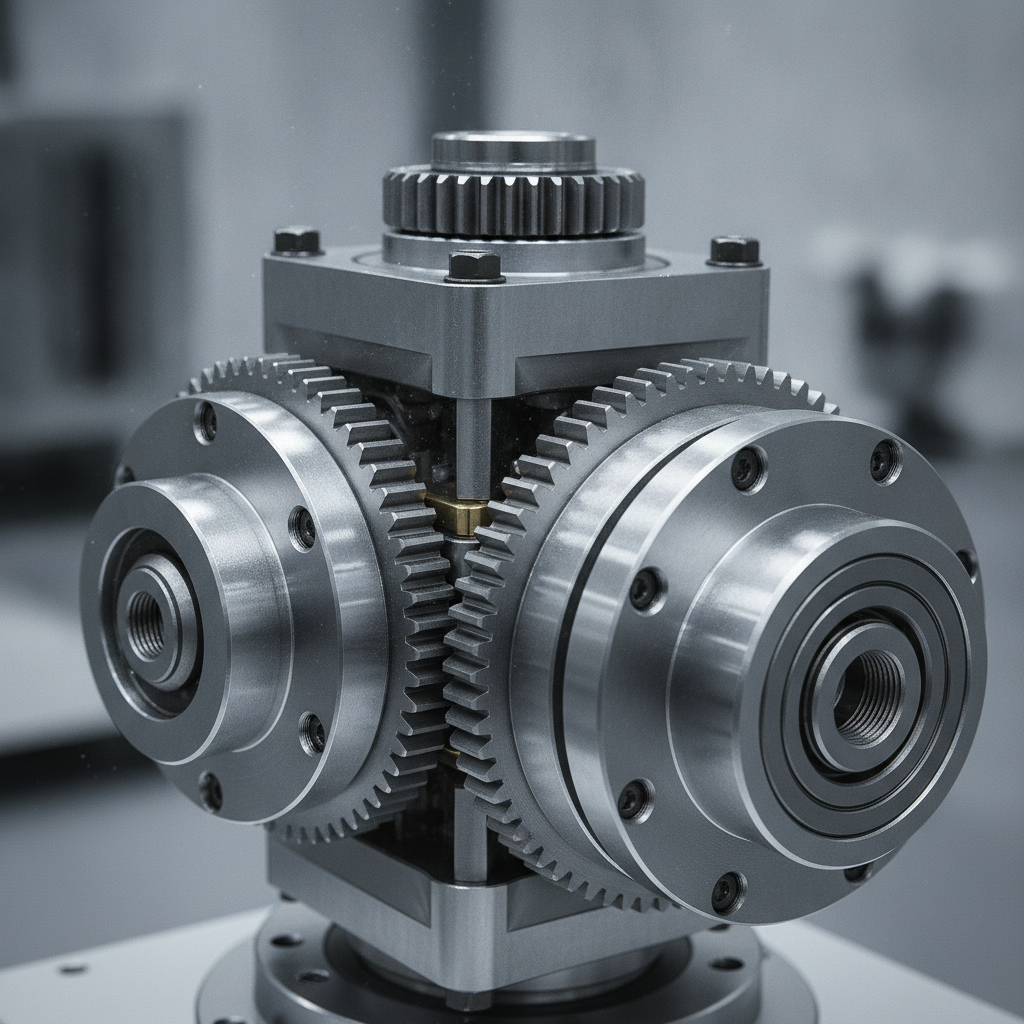
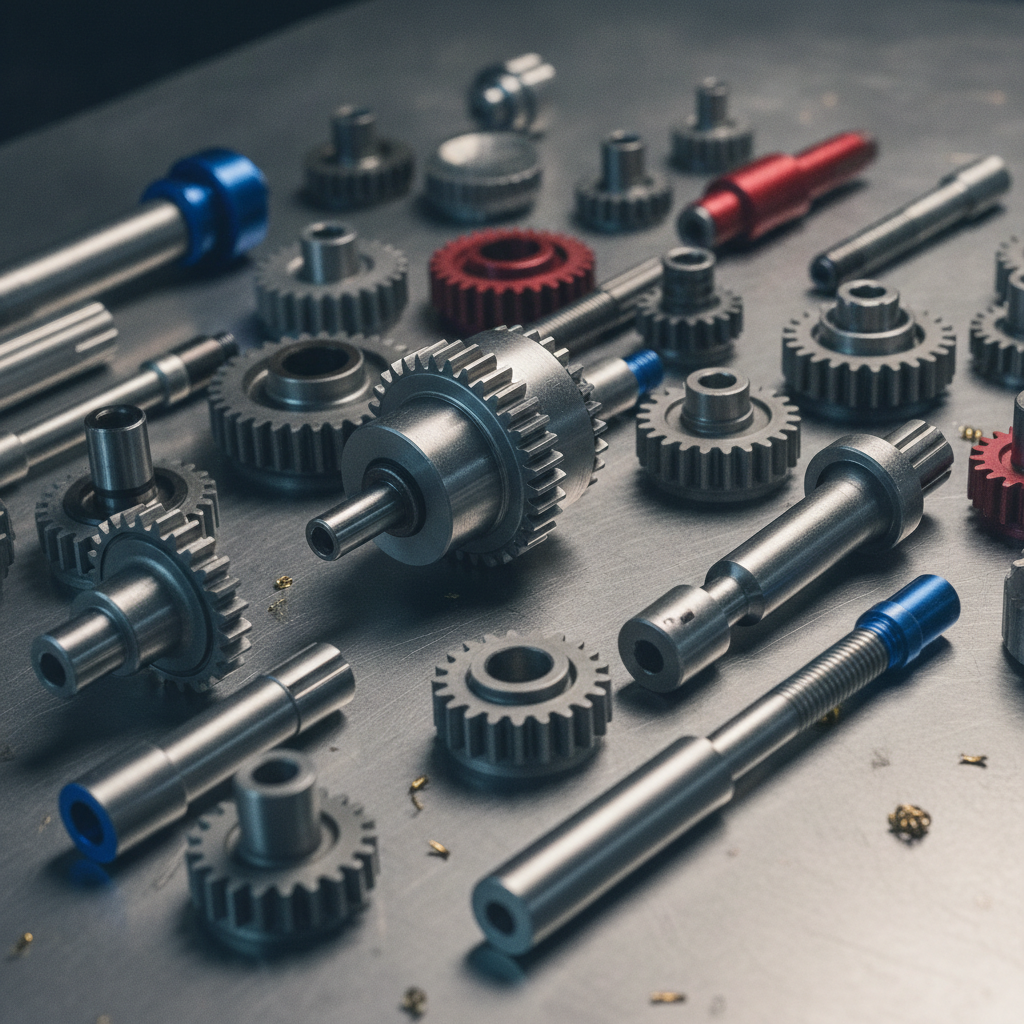
- 감속기 (제조 원가의 약 30~40%): 모터의 회전력을 증폭시키고 정밀한 위치 제어를 가능하게 하는 로봇의 핵심 관절 부품입니다. 고정밀 하모닉 드라이브(소형·경량 로봇용)와 RV 감속기(중대형 고하중 로봇용)로 나뉩니다.
- 서보모터 및 구동부 (약 20%): 관절을 구동하는 동력원 역할을 수행합니다.
- 제어기 및 드라이버 (약 15~20%): 로봇의 동작 알고리즘과 모션 궤적을 연산하고 통제하는 두뇌 역할을 담당합니다.
- 센서 및 비전 시스템 (약 10~15%): 3D 비전 카메라, 힘·토크 센서(F/T 센서), 라이다(LiDAR) 등 주변 환경을 인지하는 감각 기관입니다.
- 소프트웨어 및 시스템 통합(SI): 로봇 하드웨어를 실제 제조 공정이나 서비스 환경에 맞게 커스터마이징하고 배치하는 운영 체계입니다.
감속기와 서보모터 등 구동 부품이 로봇 제조 원가의 50% 이상을 차지하기 때문에, 부품 국산화 성공 여부와 해외 납품 레퍼런스를 보유한 부품 제조사가 안정적인 영업이익률을 방어하는 경향이 짙습니다.
2. 세부 분야별 로봇 관련주 핵심 분류
로봇 산업은 적용처와 하드웨어 형태에 따라 협동로봇, 부품, 물류 및 서비스, 휴머노이드 분야로 구분됩니다.
| 분야 | 산업적 특징 및 주요 용도 | 주요 기업군 및 기술 영역 | 시장 모멘텀 |
|---|---|---|---|
| 협동로봇 (Cobot) | 안전 펜스 없이 작업자와 협업 가능한 소형 다관절 로봇. 제조 공정 및 F&B(조리·바리스타) 적용 확대 | 두산로보틱스, 뉴로메카, 레인보우로보틱스 등 | 제조업 자동화 및 서비스업 인력난 해소 |
| 핵심 감속기 부품 | 정밀 감속기(하모닉/RV) 국산화 및 대량 양산. 일본산(하모닉드라이브시스템즈 등) 의존 탈피 가속 | 에스피지, 에스비비테크, 삼익THK 등 | 완제품 출하량 증가에 따른 공급 물량 확대 |
| 자율주행 물류로봇 (AGV/AMR) | 물류센터 및 스마트팩토리 내부에서 무인으로 화물을 이송하는 자율주행 지게차·카트 | 티로보틱스, 현대위아, 로보티즈 등 | 이커머스 물류센터 증설 및 2차전지·반도체 공정 자동화 |
| 휴머노이드 및 보행 | 인간의 관절과 동작을 모사하는 2족·4족 보행 로봇. 생성형 AI 결합 피지컬 컴퓨팅 중심 | 레인보우로보틱스, 현대차그룹(보스턴다이내믹스 지분군) 등 | 글로벌 빅테크(테슬라, 오픈AI 등) 연계 기대감 |

3. 정부 로봇 정책 및 제도적 환경 변화
국내 로봇 산업의 확장은 정부의 법률 개정과 R&D 지원 정책과 밀접하게 연동되어 있습니다. 산업통상자원부는 '지능형 로봇 개발 및 보급 촉진법(지능형 로봇법)'의 전면 개정과 보완을 지속적으로 추진하고 있습니다.
- 실외 이동로봇 운행 합법화: 법 개정을 통해 보행 안전 인증을 통과한 배달 로봇, 방범 순찰 로봇이 보도로 통행할 수 있는 법적 근거가 마련되어 자율주행 서비스 로봇 시장의 상용화 테스트가 본격화되었습니다.
- 제4차 지능형 로봇 기본계획: 제조업, 농업, 물류, 국방, 사회안전 등 전 분야에 걸쳐 첨단 로봇 100만 대 보급을 목표로 로봇 핵심 부품(감속기, 모터, 센서)의 국산화율을 80% 이상으로 끌어올리는 중장기 전략이 가동되고 있습니다.
- 대기업의 지분 투자 및 M&A: 삼성전자, 현대자동차, LG, 한화, 두산 등 국내 주요 대기업들이 로봇 제조사를 직접 자회사로 편입하거나 대규모 지분을 취득하면서 대기업 공급망 중심의 수직계열화가 빠르게 진행 중입니다.
4. 완제품 vs 핵심 부품 기업 구조적 장단점 비교
로봇 관련주에 접근할 때는 시스템 통합 및 완제품을 생산하는 제조사와 내부 핵심 부품을 납품하는 기업 간의 수익 구조 차이를 분별해야 합니다.
| 구분 | 완제품/SI 제조사 | 핵심 부품(감속기·모터) 제조사 |
|---|---|---|
| 비즈니스 모델 | 완성형 로봇 하드웨어 및 공정 자동화 솔루션 공급 | 로봇 관절 구동계 부품 제조 및 다양한 완제품사에 납품 |
| 강점 (기회 요인) | 브랜드 파워, 대기업 파트너십 구축 시 폭발적인 매출 성장 가능 | 특정 완제품 브랜드 흥망과 무관하게 산업 전반 성장의 수혜 가능 |
| 리스크 (위협 요인) | 원가(부품비) 부담, 글로벌 경기 둔화 시 기업의 설비투자(CAPEX) 축소 직격탄 | 정밀 가공 수율 확보의 기술적 진입장벽, 고객사 단가 인하 압력 |
| 주요 실적 지표 | 연간 판매 대수(출하량), 수주잔고, 평균 판매단가(ASP) | 가동률, 양산 수율, 해외 고객사 다변화 비중 |


5. 로봇 관련주 옥석 가리기 및 투자 주의사항
로봇 섹터는 기술적 기대감이 높게 반영되어 밸류에이션(주가수익비율 등)이 동종 제조업 대비 높은 프리미엄을 받는 경향이 있습니다. 따라서 단순한 이슈 추종을 피하고 다음 지표를 냉정하게 검증해야 합니다.
- 연구용 매출과 실제 양산 매출의 구분: 정부 국책과제나 시제품 납품에만 의존하는 기업인지, 실제 공장 라인에 연속 공급되어 반복 매출(Recurrig Revenue)이 일어나는지 사업보고서를 통해 확인해야 합니다.
- 글로벌 고객사 다변화 여부: 국내 협소한 시장을 넘어 북미, 유럽 등 글로벌 제조 현장에 수출 인증(CE, UL 등)을 획득하고 유통망을 구축했는지가 성장의 임계점을 넘는 핵심 열쇠입니다.
- 현금 흐름 및 자금 조달 리스크: 적자가 지속되는 상태에서 과도한 전환사채(CB)나 유상증자를 빈번하게 발행하는 기업은 대규모 주식 희석 위험이 있으므로 재무 안정성을 우선 체크해야 합니다.

6. 자주 묻는 질문 (FAQ)
출처 및 참고 자료
- 산업통상자원부 - 지능형 로봇 개발 및 보급 촉진법 및 첨단로봇 산업 비전 1.0
- 한국로봇산업진흥원(KIRIA) - 국내 로봇산업 실태조사 및 통계 보고서
- 국제 로봇 연맹(IFR: International Federation of Robotics) - World Robotics 보고서
- 금융감독원 전자공시시스템(DART) - 각 로봇 상장사 사업보고서 및 분기보고서